- À paraître


Le Livre 7 a pour but d’analyser les modèles autorégressifs AR d’ordre p en respectant les quatre étapes de la méthodologie de Box-Jenkins, à savoir, identification, estimation, validation et prédiction.

Commande avant 16h,
expédié le jour même (lu. - ve.)

Livraison express sous 48h.
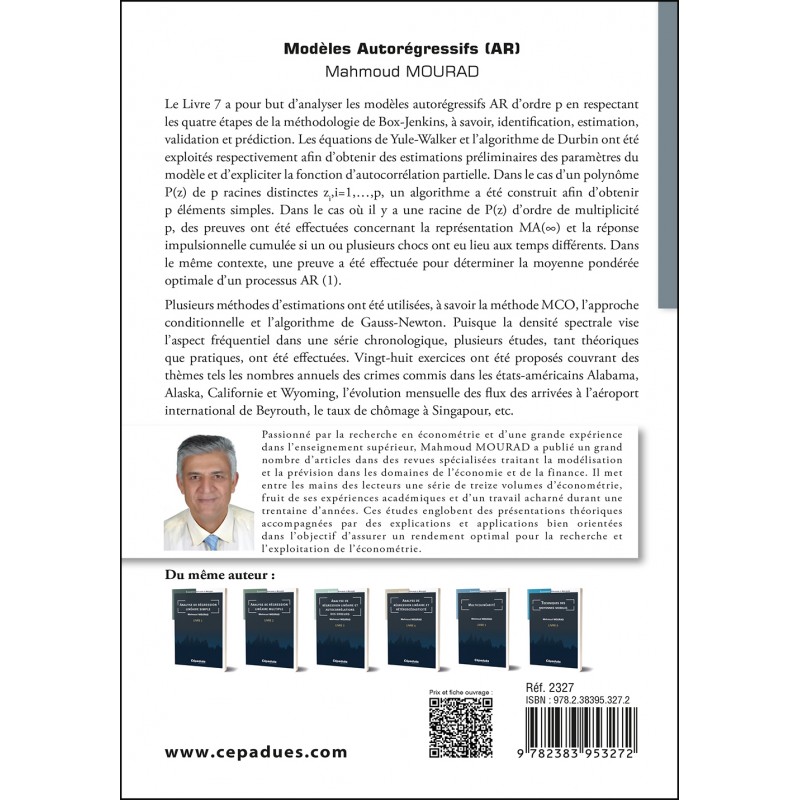
Le Livre 7 a pour but d’analyser les modèles autorégressifs AR d’ordre p en respectant les quatre étapes de la méthodologie de Box-Jenkins, à savoir, identification, estimation, validation et prédiction. Les équations de Yule-Walker et l’algorithme de Durbin ont été exploités respectivement afin d’obtenir des estimations préliminaires des paramètres du modèle et d’expliciter la fonction d’autocorrélation partielle. Dans le cas d’un polynôme P(z) de p racines distinctes zi,i=1,…,p, un algorithme a été construit afin d’obtenir p éléments simples. Dans le cas où il y a une racine de P(z) d’ordre de multiplicité p, des preuves ont été effectuées concernant la représentation MA(∞) et la réponse impulsionnelle cumulée si un ou plusieurs chocs ont eu lieu aux temps différents. Dans le même contexte, une preuve a été effectuée pour déterminer la moyenne pondérée optimale d’un processus AR (1).
Plusieurs méthodes d’estimations ont été utilisées, à savoir la méthode MCO, l’approche conditionnelle et l’algorithme de Gauss-Newton. Puisque la densité spectrale vise l’aspect fréquentiel dans une série chronologique, plusieurs études, tant théoriques que pratiques, ont été effectuées. Vingt-huit exercices ont été proposés couvrant des thèmes tels les nombres annuels des crimes commis dans les états-américains Alabama, Alaska, Californie et Wyoming, l’évolution mensuelle des flux des arrivées à l’aéroport international de Beyrouth, le taux de chômage à Singapour, etc.
| Référence : | 2327 |
| Nombre de pages : | 196 |
| Format : | 16x24 cm |
| Reliure : | Broché |
| Rôle | |
|---|---|
| Mourad Mahmoud | Auteur |
7.1 Introduction
7.1.1 Stationnarité d’un processus aléatoire
7.1.2 Ergodicité d’un processus aléatoire
7.1.3 Processus aléatoire gaussien
7.1.4 Processus aléatoire singulier
7.1.5 Processus aléatoire régulier
7.1.6 Innovation
7.2 Méthodologie de Box-Jenkins
7.3 Modèle AR(1)
7.4 Modèle AR(2)
7.4.1 Comment calcule-t-on les prévisions ?
7.5 Modèle AR(p)
7.5.1 Forme du modèle AR(p)
7.5.2 Équations de Yule-Walker et algorithme de Durbin
7.5.3 Estimation du modèle AR(p)
7.5.3.1 Estimations préliminaires
7.5.3.2 Méthode des moindres carrés ordinaires MCO
7.5.3.3 Approche conditionnelle
7.5.3.4 Algorithme de Gauss-Newton
7.5.4 La densité spectrale
7.5.5 Périodogramme
7.6 Moyenne pondérée optimale d’un processus AR(1)
7.6.1 Optimisation de la moyenne pondérée
7.7 Exercices
7.8 Data du 7ème Livre
7.9 Références
Livres de l'auteur Mahmoud Mourad